一份给企业经营者的税务刑法风险指南
去年年底,一位制造业老板找到了我。他面色疲惫,语气焦急。
税务稽查部门在对他的三家公司进行联合调查时发现,三家公司之间在两年间有大量增值税专用发票相互开具的记录,资金也形成了一个闭环——A公司付款给B公司,B公司付款给C公司,C公司又付款回A公司。税务机关初步认定这是一起“无真实货物交易的循环虚开增值税专用发票”案件,已经准备移送公安机关。
“我真的是为了做业绩给银行看,根本没想偷税啊!三家公司都老老实实交了税的!“他说这话的时候,声音都在发抖。
这位老板的焦虑并非多余。根据刑法第二百零五条,虚开增值税专用发票罪一旦成立,虚开税款数额巨大的,最高可以判处无期徒刑。而他三家公司循环开票涉及的税额,已经超过了千万。
但就在他几乎绝望的时候,事情出现了转机——2024年3月20日,最高人民法院和最高人民检察院联合发布的一部新司法解释正式施行。这部司法解释的第十条,被很多法律人称为“救命条款”。
这篇文章,就是写给每一位可能面临类似困境的企业经营者。我要告诉你的是:这个“救命条款”确实能救命,但它绝不是万能药。
一、先搞清楚:什么是对开,什么是环开?
在理解“救命条款”之前,我们得先弄明白,什么样的行为会被盯上。
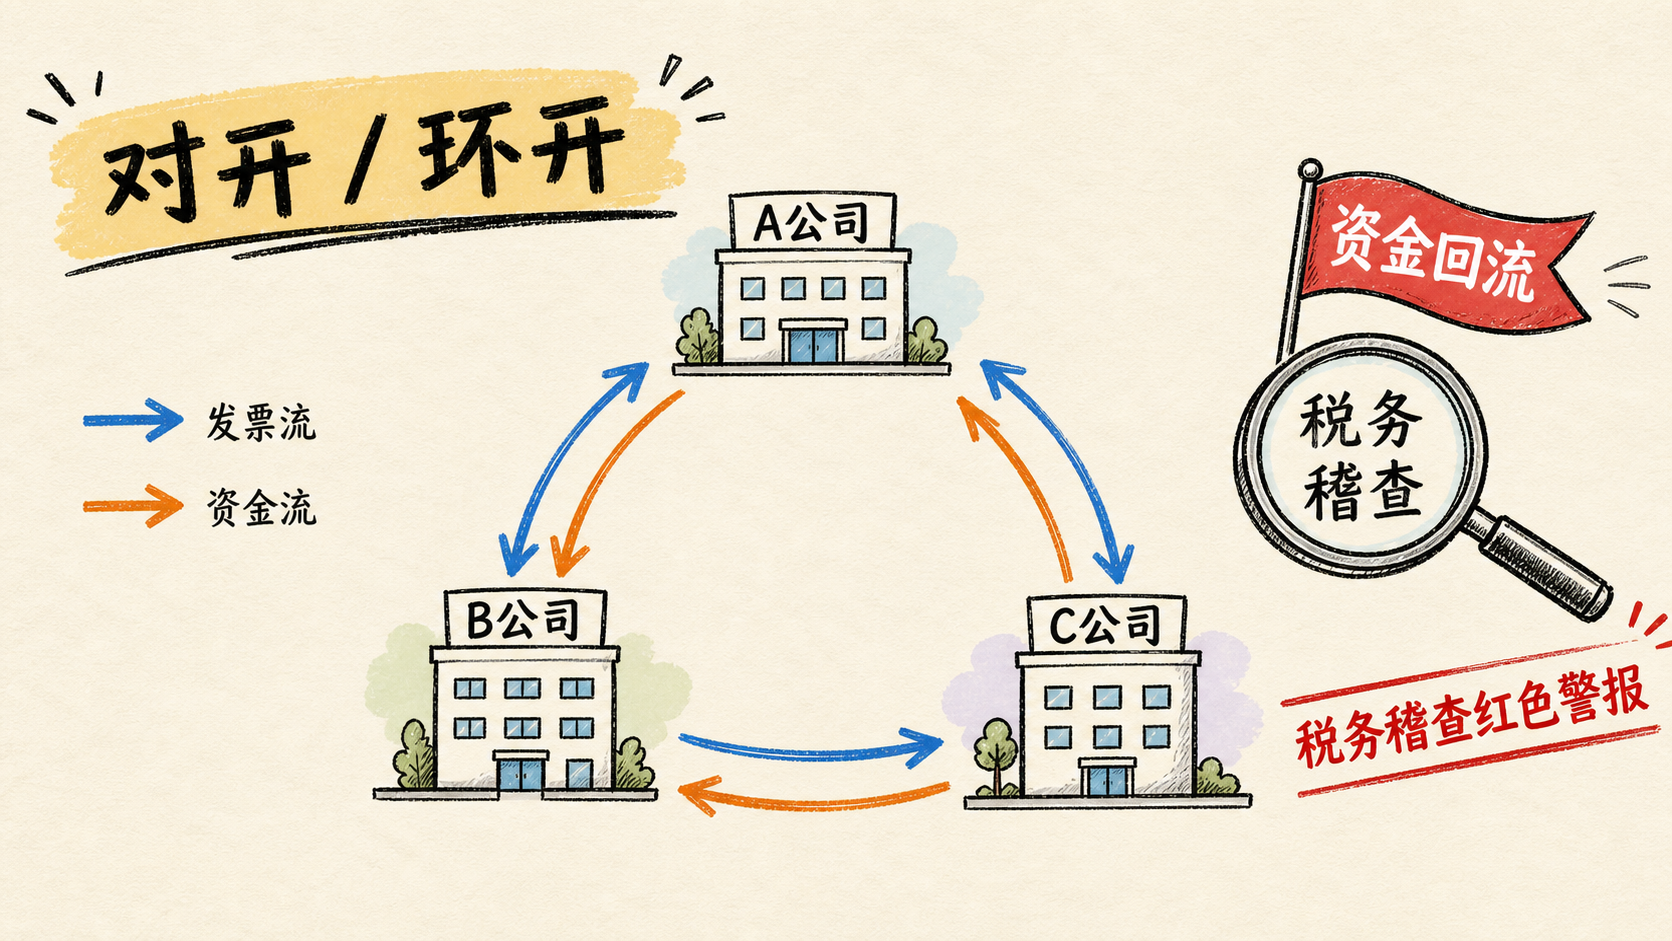
对开,指的是两家公司之间互相开具增值税专用发票。A公司给B公司开一张100万的发票,B公司也反过来给A公司开一张100万的发票。双方都拿对方开的发票去做进项抵扣,互相抵消。
环开,就是对开的升级版。三家公司组成一个闭环——A开给B,B开给C,C再开回给A。每一家都有进项发票可以抵扣,整个圈转下来,国家税款一分没少收,但三家公司的账面上都多了一笔“营业额”。
这两种操作在形式上有几个共同特征:第一,往往没有真实的货物交易;第二,资金会在参与方之间形成循环流转;第三,各方都会拿收到的发票去税务机关申报抵扣进项税额。
那么,企业为什么要这么做?
原因其实很“现实”。有的是为了把营收数字做大,应对上级集团考核或年度审计;有的是为了满足银行的流水要求,争取更大的授信额度;有的甚至是为了在招商引资中获得政策优惠——“你看,我们一年做几个亿的生意”。
这些老板们的算盘打得响:反正增值税是链条税,环开环抵、闭环抵扣,整体增值税负是零,国家没损失,自己也拿到了想要的东西——业绩、流水、或融资。
他们没想到的是,这种做法在形式上已经踩到了刑法第二百零五条的边界。
二、一个争论了二十年的问题:虚开罪到底惩罚的是什么?
要理解2024年司法解释为什么重要,我们需要先回到一个根本性的法律争议上。
刑法第二百零五条规定,虚开增值税专用发票的,处三年以下有期徒刑或者拘役;虚开的税款数额巨大或者有其他特别严重情节的,处十年以上有期徒刑或者无期徒刑。
但这里有一个关键问题,法律条文本身没有说清楚:虚开增值税专用发票罪,到底是“只要开了就构成犯罪”,还是“必须要有骗税的目的”?
如果是前者(行为犯),那么只要实施了虚开行为,不管有没有骗税意图,不管有没有造成国家税款损失,都构成犯罪。
如果是后者(目的犯),那么就要看行为人主观上是不是想骗国家税款,客观上是不是真的造成了税款被骗损失。
这个争论,在中国的司法实践中持续了整整二十年。
2004年,最高人民法院召集全国部分法院的经济犯罪审判专家开了一次座谈会。会议纪要里记录的分歧至今读来仍让人感到这个问题的棘手:有法官认为虚开罪侵犯的是“增值税专用发票管理秩序”,开了就是犯罪;也有法官坚持,如果虚开行为只是破坏了发票管理秩序,但没有实际危及国家税收活动,那只能算行政违法,不应该动用刑罚。
此后的十多年里,司法实践中出现了两种截然不同的判决——类似的“对开环开”行为,有的被判了重刑,有的被宣告无罪。这种“同案不同判”的局面,让律师和企业经营者都倍感困惑。
转机出现在2016年。最高人民法院在复核一起虚开增值税专用发票案件时,做出了一个标志性的裁定:被告人虽然实施了自己为自己虚开的行为,但主观上没有骗取国家税款的目的,客观上没有造成国家税款损失,最高人民法院基于刑法的谦抑性原则,不核准一审的有罪判决,撤销原判,发回重审。最终,这名被告人被宣告无罪。
此后,最高人民检察院也在一系列典型案例中反复强调:对虽然实施了虚开增值税专用发票的行为,但主观上没有骗取抵扣税款的故意,客观上未造成国家增值税款损失的,一般可以不作为犯罪论处。
这些零散的判例和指导意见,终于在2024年被整合成了一部系统的司法解释。
三、2024司法解释第十条:救命条款到底说了什么?
2024年3月20日正式施行的两高司法解释,全称是《关于办理危害税收征管刑事案件适用法律若干问题的解释》。其中第十条,是我要重点为你解读的核心条款。
这一条分为两款。
第一款列举了五种应当认定为“虚开”的情形:没有实际业务开票的;超过实际应抵扣业务对应税款开票的;对不能抵扣税款的业务通过虚构交易主体开票的;非法篡改发票电子信息的;以及其他违规手段虚开的。
你可能会觉得:既然对开环开没有真实货物交易,那不就落入了第一种情形吗?这不还是犯罪吗?
关键在第二款。
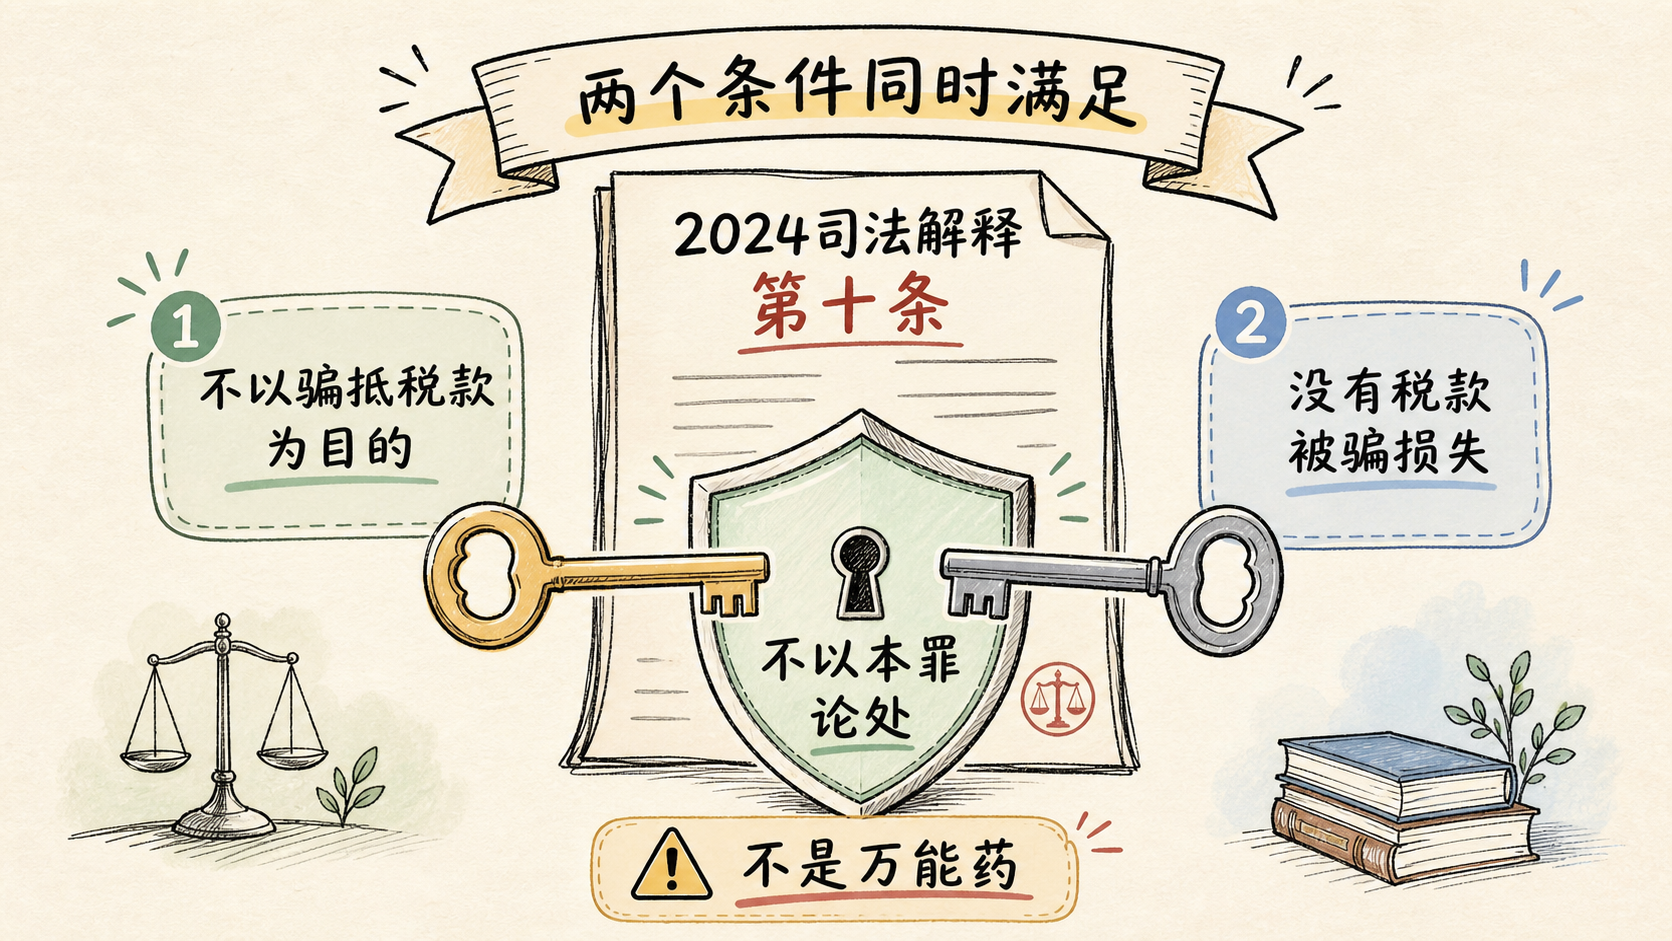
第二款规定:“为虚增业绩、融资、贷款等不以骗抵税款为目的,没有因抵扣造成税款被骗损失的,不以本罪论处,构成其他犯罪的,依法以其他犯罪追究刑事责任。”
就是这短短一句话,给了无数企业和企业家一条生路。
翻译成大白话:如果你虚开发票不是想骗国家的税,而是为了做业绩、办贷款这些事,而且最终国家也没有因此少收税,那么就不定你虚开增值税专用发票罪。
注意这句话里的两个条件,它们必须同时满足:
条件一:主观目的——不是为了骗抵税款。什么是“不以骗抵税款为目的”?司法解释自己举了几个例子:虚增业绩、融资、贷款。这些目的的指向是企业自身的经营需要,而不是从国库里掏钱。
条件二:客观结果——没有因抵扣造成税款被骗损失。在对开环开的场景下,如果各方都如实申报并缴纳了销项税,那么整个链条的进项抵扣和销项税额互相抵消,国家的增值税款一分没少。这就是司法解释制定者眼中的“没有造成税款被骗损失”。
这两个条件缺一不可。少了一个,救命条款就救不了你。
有一个真实的案例可以帮你理解这个条款的适用逻辑。一家煤炭贸易公司的老板,为了应对上级公司的年度审计,安排了三家公司用一笔资金循环周转,形成了闭环的银行流水和发票流,涉及的税额高达一千五百多万元。三家公司都按规定进行了纳税申报,整个流程环开环抵、闭环抵扣,国家税款最终没有流失。案发后,法院认定:老板不以骗取国家税款为目的,没有套取国家税款的主观故意和行为,不符合虚开增值税专用发票罪的构成要件,不构成该罪。
这对那些曾经因为各种“不得已”的原因走过这条路的企业经营者来说,无疑是一个好消息。
四、但救命条款不是万能药——你必须知道的五个边界
如果文章到这里就结束,你会得到一个错误的印象:对开环开没事,2024年司法解释给我撑腰。
恰恰相反。救命条款有非常严格的边界,越过任何一条,它就救不了你。
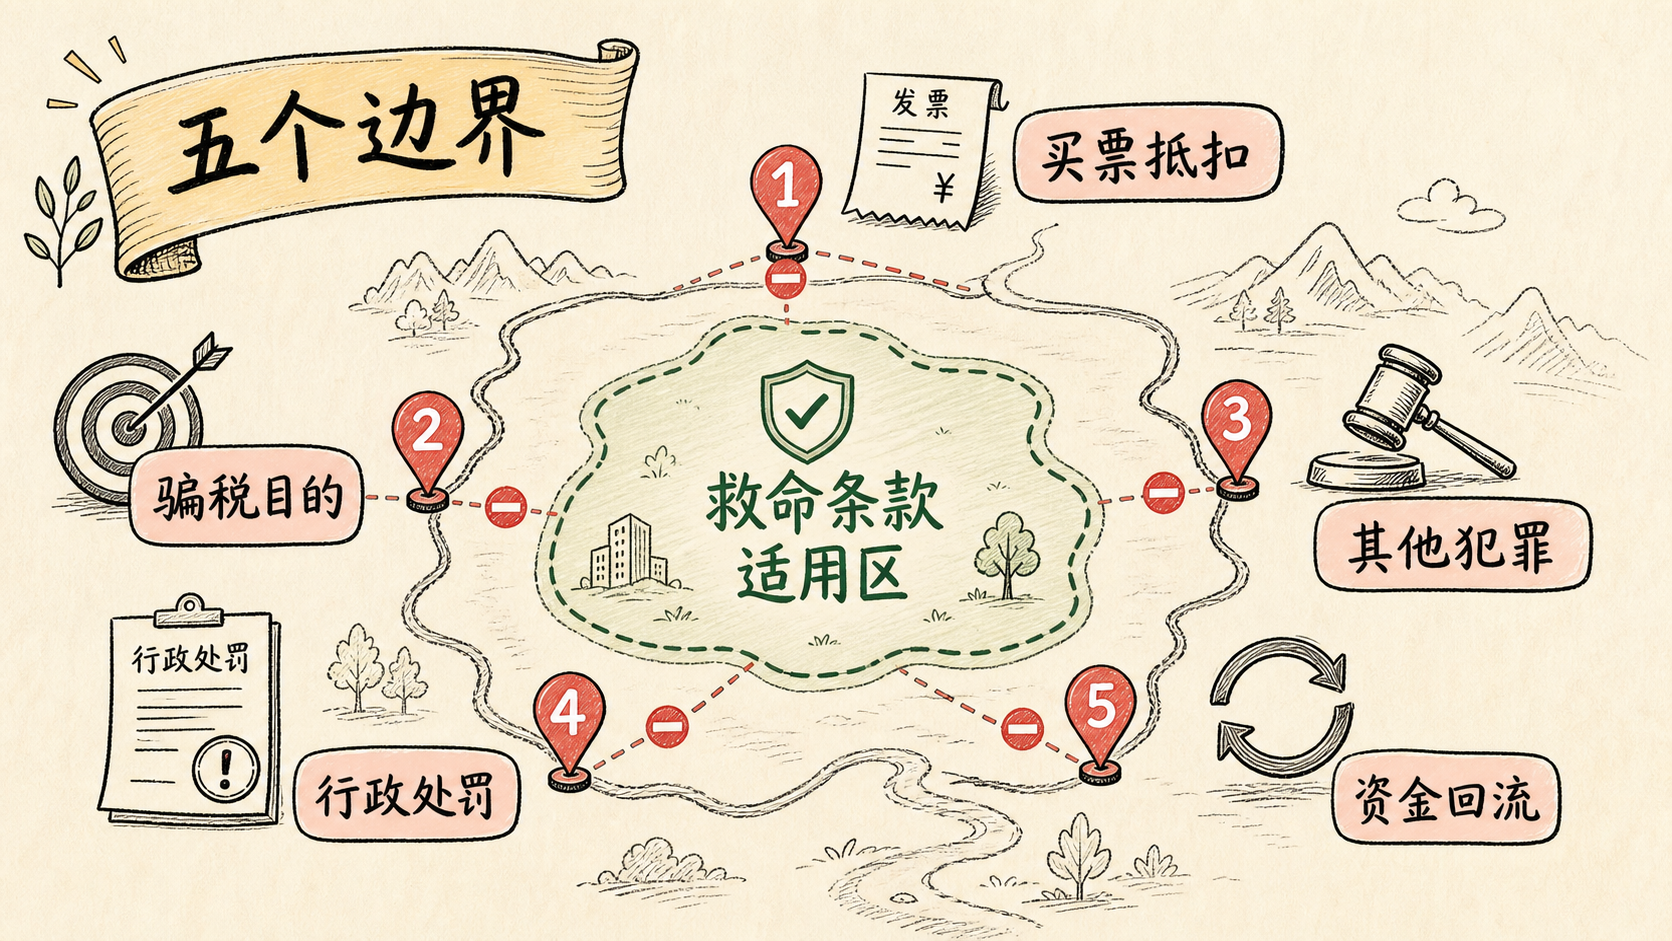
边界一:有真实交易,但进货环节没缴税,从第三方买发票抵扣——这是骗税
这也是最容易混淆的情形。
假设你的公司确实在卖货,有真实的销售收入。但在进货的时候,你为了便宜,从不含税的渠道买了原材料——采购环节没有交增值税。现在你的销项税要交了,却没有对应的进项税可以抵扣。于是你找了一家跟你没有真实交易的第三方公司,给点开票费,让人家帮开进项发票。
这种情况下,你还能说“我没有骗税目的”吗?
答案是不能。原因是:抵扣税款的前提是进项环节已经缴了税。你在采购时没有缴税,就不享有抵扣权。你从第三方买发票来抵扣,本质上就是骗抵税款。
有一个真实的案子很好地说明了这一点。山东一家企业向没有开票资格的五金店买货后,通过五金店老板联系第三方公司虚开了增值税专用发票,实际抵扣税款七十多万元。法院的裁判逻辑很清晰:虽然企业有真实交易,但进货环节没缴税,抵扣权就不存在;从第三方买票抵扣,本质上就是骗抵税款的虚开行为。最终认定构成虚开增值税专用发票罪。
一句话总结:对开环开之所以可能不入罪,是因为“环开环抵”闭环里每一家都交了税,国家没损失。但如果你有一环没有缴税,闭环就断了,救命条款也不适用了。
边界二:以骗抵税款为目的的对开环开——主观目的不符
“不以骗抵税款为目的”是免责的第一道门槛。如果你的对开环开从一开始就是为了骗税,那就不用谈什么救命条款了。
比如,有的企业通过循环开票的方式,让某一家公司在闭环中“多抵扣、少缴纳”,最终把国家税款套出来——这就是以骗税为目的的对开环开。救命条款保护的是“走错路的人”,不是“故意犯罪的人”。
边界三:即使不构成虚开专票罪,也可能构成其他犯罪
司法解释第二款的末尾有一句很多人忽略的话:“构成其他犯罪的,依法以其他犯罪追究刑事责任。”
这句话非常重要。救命条款只是说“不以本罪论处”——不定你虚开增值税专用发票罪。但如果你的行为同时触犯了其他罪名,该追诉还是要追诉。
常见的“其他犯罪”包括:非法购买增值税专用发票罪、非法出售增值税专用发票罪、虚开发票罪(针对普通发票)、逃税罪等。这些罪名的刑罚虽然比虚开专票罪轻,但同样是刑事犯罪,同样会留下案底,同样会让企业负责人失去人身自由。
北京曾有一个标志性的案例。一家商贸公司通过循环开票虚增业绩,一审被判处虚开增值税专用发票罪。二审法院审查后发现,公司负责人主观上没有骗取国家税款的目的,客观上造成国家税款损失的证据也不足,于是改判不构成虚开专票罪——但同时又认定,另外两家参与开票的公司构成了非法出售和非法购买增值税专用发票罪。
不构成虚开专票罪不等于没有犯罪。救命条款救了一扇门,但旁边的窗户仍然是开着的。
边界四:行政处罚风险依然存在
刑事责任的免除,不等于万事大吉。
根据发票管理办法和税收征收管理法的规定,虚开发票的行为即使不构成犯罪,税务机关仍然可以进行行政处罚:没收违法所得、处以罚款、降低纳税信用等级、限制发票领用……这些行政后果对企业经营的冲击同样不容小觑。
尤其是纳税信用等级的降低,会直接影响企业的发票领用量、出口退税速度、甚至招投标资格。对企业来说,这个代价有时候比罚款更让人头疼。
边界五:“资金回流”是税务机关的红色警报
在税务稽查中,对开环开中的资金循环流转会被认定为“资金回流”——这是认定虚开发票的一个重要指标。
一旦被税务机关盯上,企业需要花费大量的时间和精力去证明自己的主观目的“不是为了骗税”。这个过程漫长、复杂且昂贵——且不说结果如何,光是应对调查本身就足以让一家中小企业焦头烂额。
救命条款是在法庭上用的,不是用来阻止税务机关查你的。
五、给企业经营者的四条建议
讲完了法律,说几句实在的。
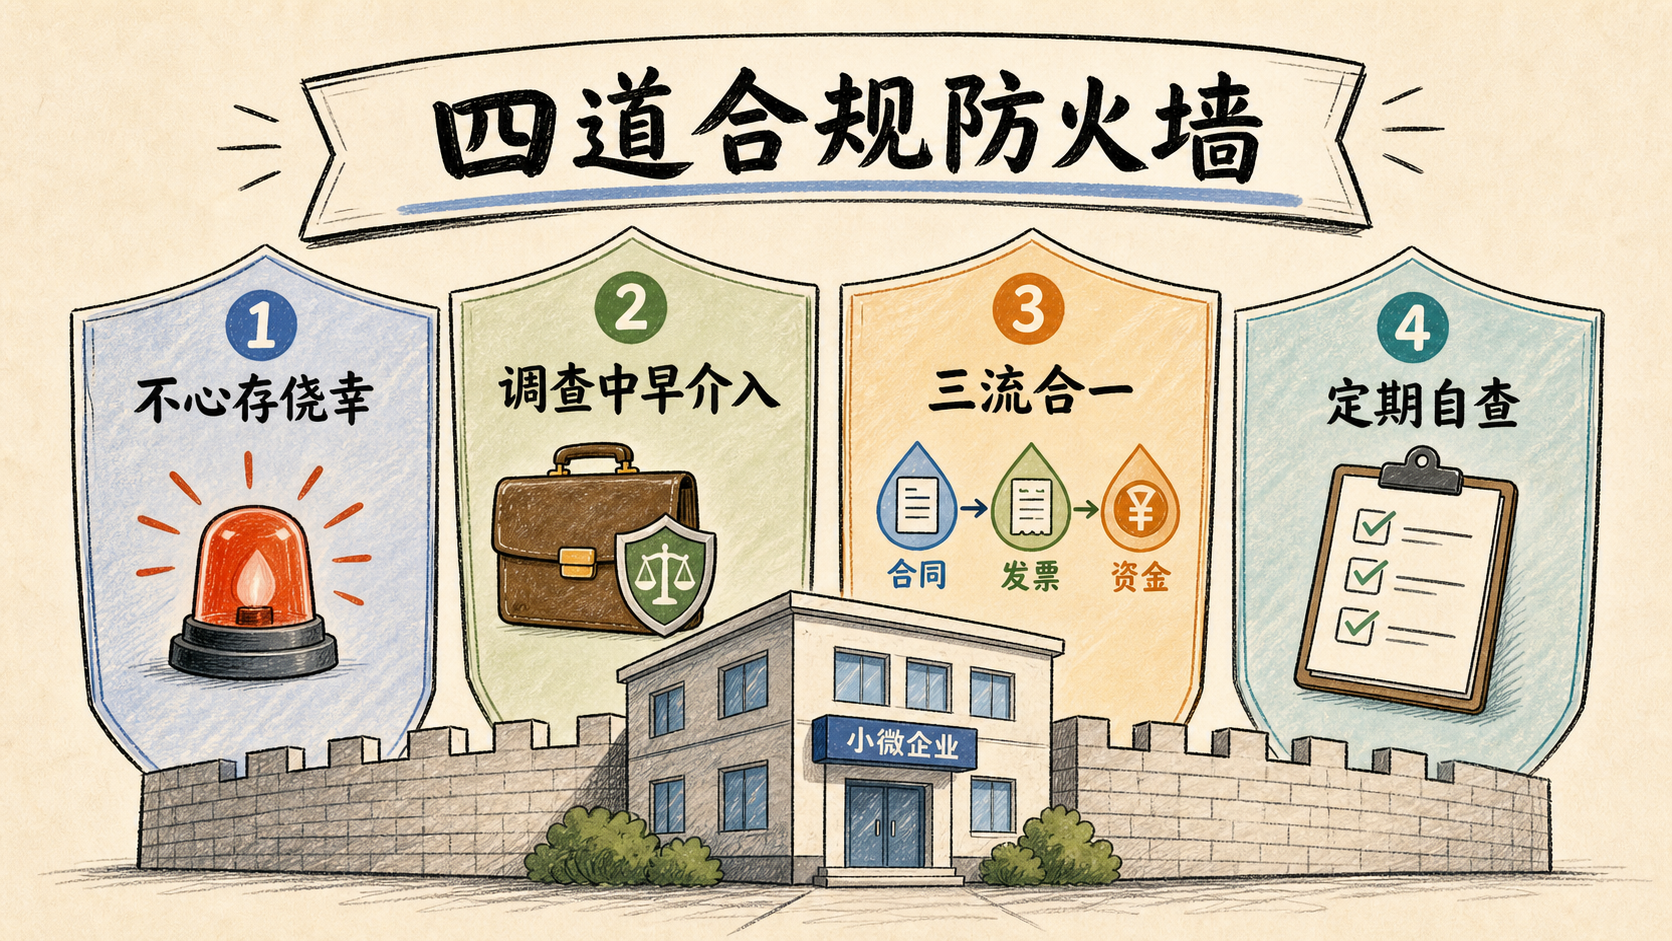
第一,不要心存侥幸。 2024司法解释的出台,确实给一些“走错路”的企业提供了救济通道,但它不是鼓励你去对开环开。司法解释的本质是“纠偏”——纠正过去那种“不问目的、只看形式”的机械执法倾向。它不是“合法化”对开环开,它只是说:在某些特定的情况下,不定你虚开专票罪。但你的行为仍然可能构成其他犯罪,仍然会面临行政处罚。最好的策略永远是:不要走上这条路。
第二,如果你的企业正在被调查。 慌没有用,关键是要冷静分析:你的对开环开是不是“不以骗税为目的”?国家的税款有没有因此流失?如果答案是肯定的,及时聘请专业的税务律师介入,向办案机关清晰地呈现你的主观目的和客观税款缴纳情况。税务刑事案件,时机非常重要——越早介入,越有机会在行政阶段解决问题,避免进入刑事程序。
第三,日常经营中的三道防火墙。 一是确保交易的“三流合一”——合同流、发票流、资金流必须能对应到真实的货物或服务上。二是不要通过第三方“买票”抵扣——这种方式几乎一定会被认定为骗税,救命条款救不了你。三是如果为了融资或业绩需要做大规模,通过合法的商业安排(如真实的贸易链条、合并报表口径)来达成,而不是编造一个发票的空中楼阁。
第四,定期自查、主动合规。 如果你的企业涉及多家关联公司之间的交易,建议定期请税务律师或税务师做税务健康检查。一旦发现问题,主动补缴税款、缴纳滞纳金,可以大幅降低刑事立案的风险。在很多案例中,企业负责人在被调查前主动补缴了税款,最终获得了检察机关的不起诉决定——这比上法庭赌救命条款要靠谱得多。
结语
2024年司法解释第十条,确实是一条救命条款。它回应了实务界长达二十年的呼声——虚开增值税专用发票罪不应该是一个“只要形式违规就往死里打”的罪名,司法机关应该去审查行为的实质:你是不是真的想骗税?国家税款是不是真的少了?
这种“去形式化、看实质”的司法态度,释放了刑法谦抑的善意,保护了那些“目的不坏、结果无害”的企业经营者。法律的温度,恰在于此。
但这种善意是有边界的。救命条款不是“免死金牌”,不是万能药。它有严格的适用条件,有清晰的边界红线,有“构成其他犯罪的依法追究”这条兜底的尾巴。
作为企业经营者,你可以了解救命条款以保护自己,但不能依赖救命条款去铤而走险。
最好的法律保护,永远是让自己不需要被“救”。
本文仅作普法参考,不构成任何具体法律意见。如涉及具体案件,请务必咨询专业税务律师。